上一次国内手机行业被上游成本逼到全行业同步涨价,是2016到2017年。那一轮存储涨价周期,直接洗掉了乐视、金立、酷派,把魅族从中场打到了板凳席,最终形成了延续至今的“华米OV荣”五强格局。
9年后,2026年9月1日,华为、小米、荣耀在同一天集体上调在售机型价格,从千元机到万元旗舰全价位段覆盖,华为Mate 80 Pro Max顶配直接涨到9999元,小米在两个月内涨了两次。
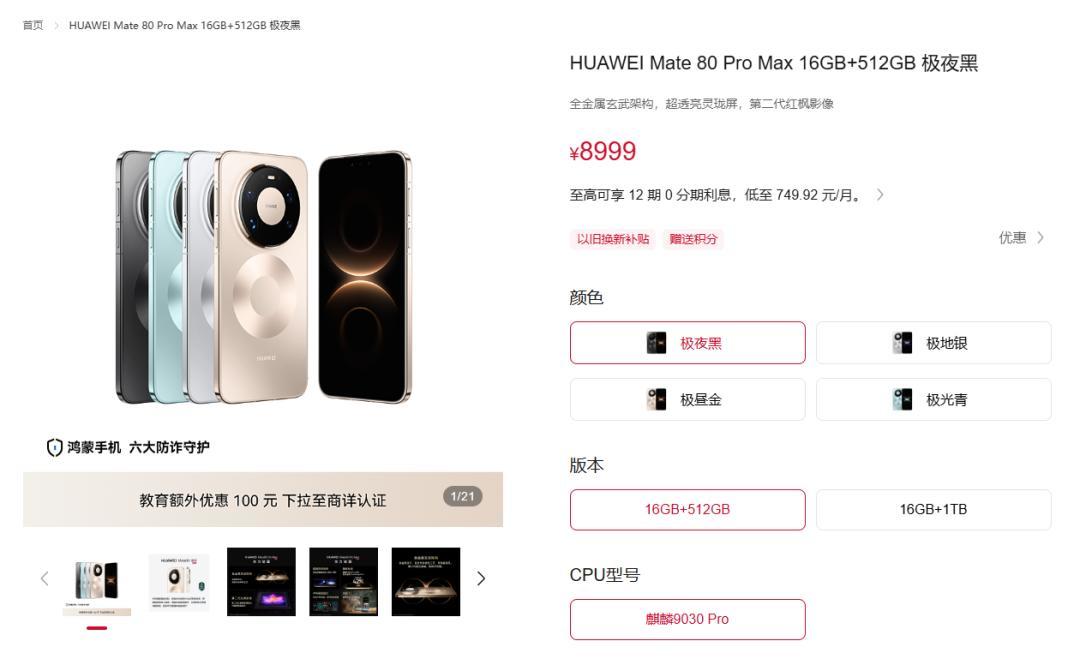
华为Mate 80 Pro Max产品官网展示页面
两件事看起来很像,但这一次的核心动因,跟历史上任何一次零散调价都不一样。2016年那次是存储芯片从2D向3D NAND切换、手机厂商内存军备竞赛、数据中心建设潮三件事撞在一起,本质上是消费电子产业链内部的需求周期。
而2026年这一次,真正的推手来自手机行业外部——AI大模型训练和推理吃掉了全球大部分先进存储产能,消费级手机存储芯片被挤出了产线。
一场AI引发的成本风暴,第一次由外部行业重构了手机供应链
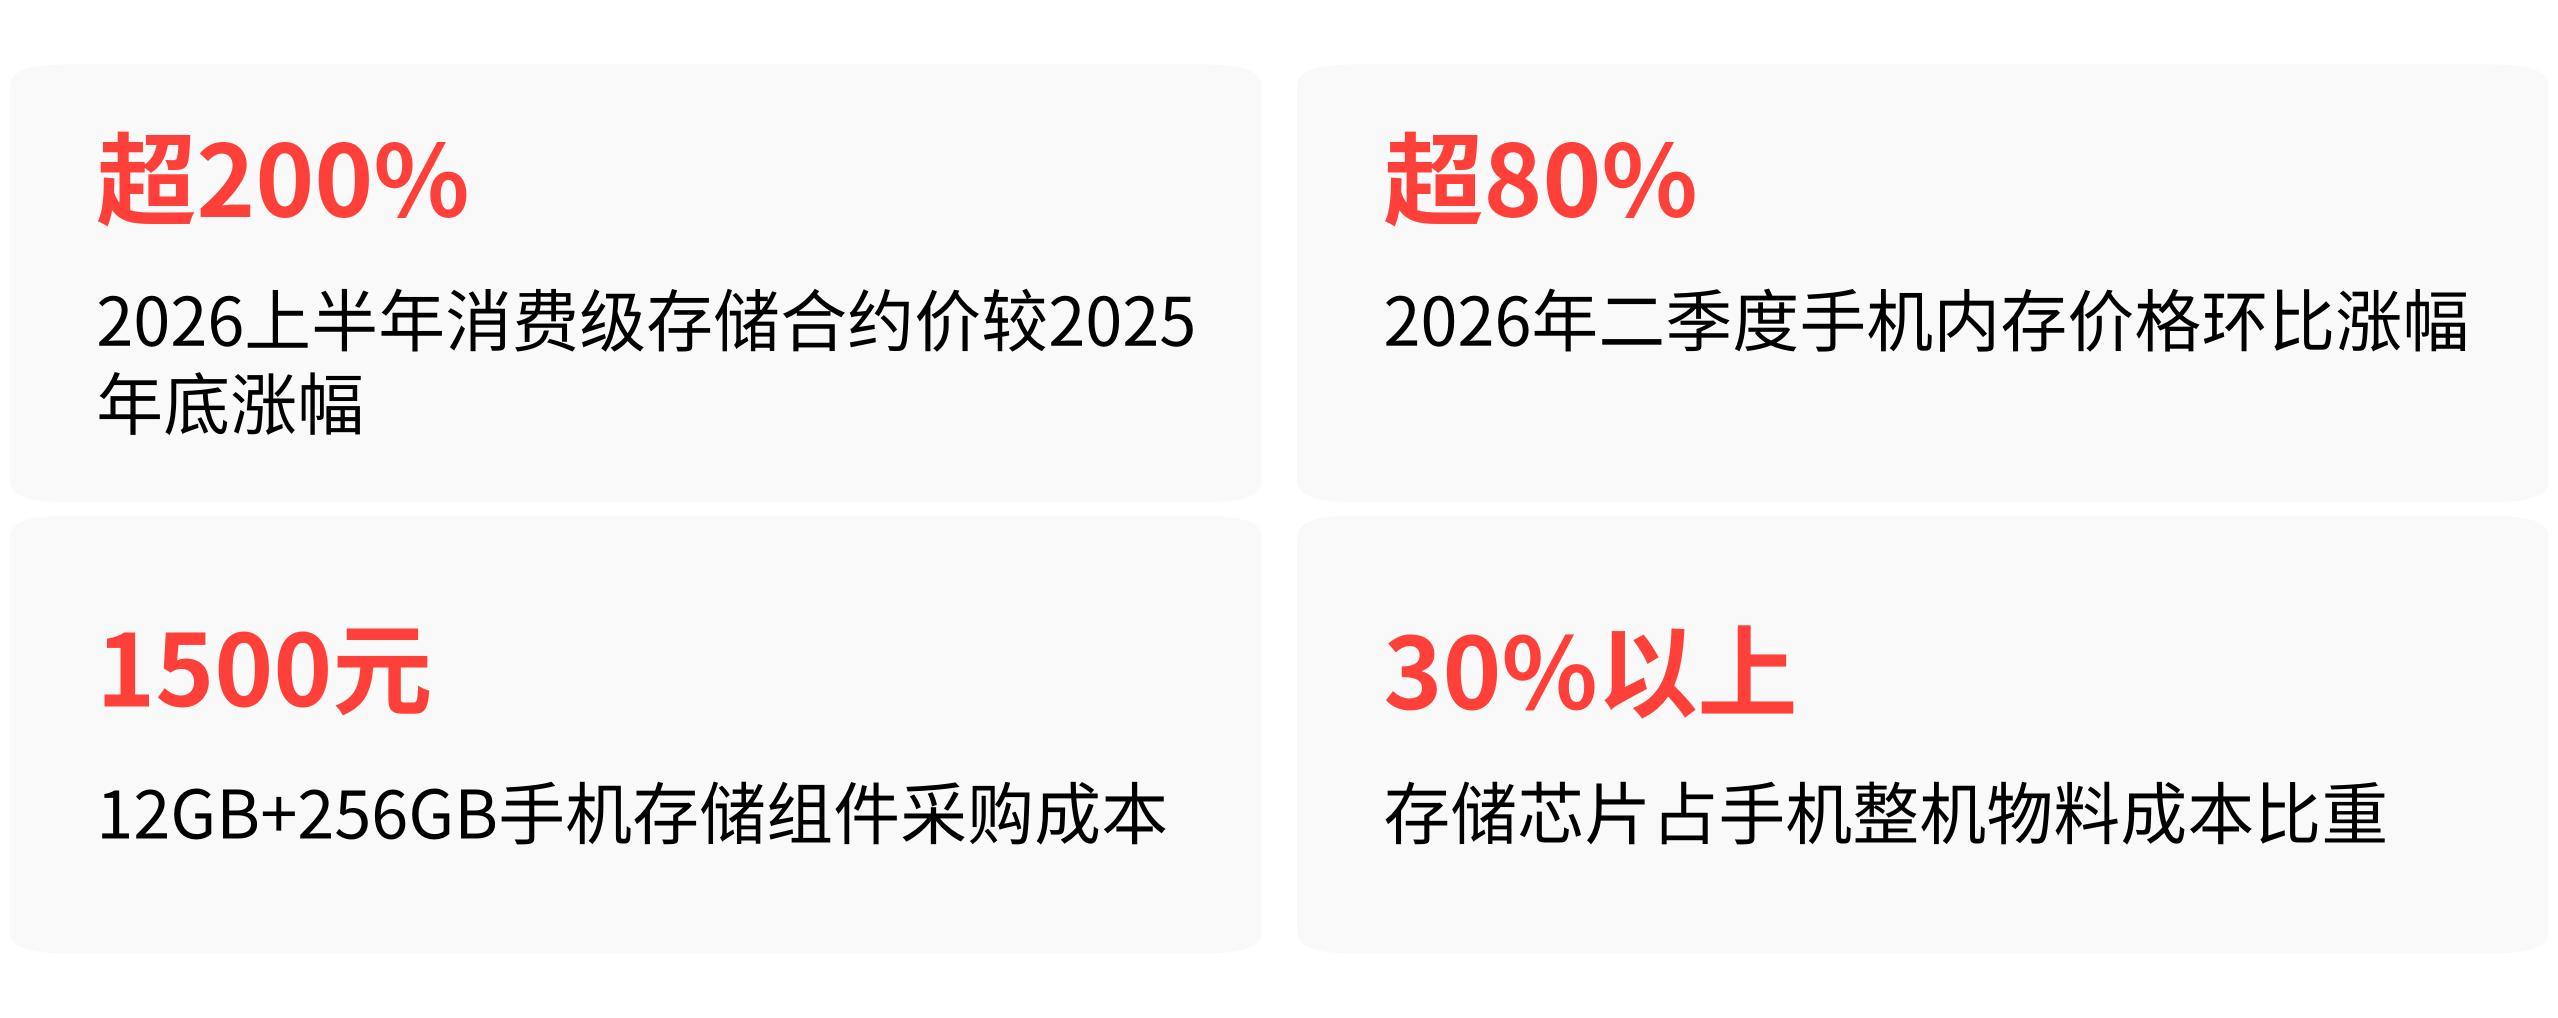
这次涨价的直接动因,两条线几乎同时收紧。第一条是存储芯片价格失控。集邦咨询和Counterpoint的数据交叉验证,2026年上半年消费级手机存储合约价较2025年底累计涨幅超过200%,二季度智能手机内存价格环比再涨超80%。
一台12GB+256GB配置的手机,存储组件采购成本从不到500元涨到了1500元。存储芯片在手机整机物料成本里的占比,从过去的10%到15%,飙升至30%以上,有史以来第一次超过了处理器,成为手机上最贵的单一元器件。
第二条是高通同步涨价。高通官方宣布自2026年9月1日起全产品线手机芯片价格上调,涨幅达两位数百分比。存储和主芯片两大核心器件同时涨价,这在近5年从未出现过。
手机厂商的硬件毛利率被压缩到5%以内,3000元以下的低端机型普遍卖一台亏一台,内部已经没有缓冲空间,成本压力只能全部传导到终端价格。
但真正让这次涨价区别于历史上所有零散调价的,是供需结构变了。全球头部存储厂商——三星、SK海力士、美光——把大量先进产能转向了利润更高的AI级HBM高带宽内存。三星电子已将2031年前约70%的内存产能通过长期供应协议,锁定给了英伟达、微软、谷歌等AI客户。
里昂证券的研报显示,全球DRAM产能中用于生产HBM的比例,已从2025年的20%持续提升,HBM单颗晶圆消耗量为传统消费级DRAM的3到4倍。这意味着就算存储厂开足马力扩产,每多生产一颗HBM,就要吃掉三到四颗普通DRAM的晶圆资源,留给手机端消费级存储的产能被刚性压缩。
这是手机行业历史上第一次,涨价的根本驱动力来自一个完全不相关的行业——AI算力产业的产能虹吸,重构了整个消费电子半导体供应链的供给分配。
以往任何一次手机涨价,不管是因为疫情缺芯、单品供应链波动、还是品牌高端化定价,原因都出在手机行业内部或消费电子产业链内部。这一次,AI服务器是那头“房间里的大象”。
历史上那些零散调价,从未走出过消费电子产业链内部
如果把时间轴拉回到2021年到现在,每一次手机调价都有清晰的局部标签,没有一个能跟2026年9月这次相提并论。
2021到2022年那一波涨价,动因是全球疫情下晶圆厂扩产迟滞、物流中断,MCU、电源管理芯片这类通用芯片局部缺货,渠道恐慌性囤货推高了短期成本。
2025年底之前,存储芯片价格已经开始触底反弹,但手机厂商的做法是把新增成本纳入新品定价体系,老款依然不涨价。
直到2026年2到4月,情况才出现质变——OPPO在一季度率先对已发售的A系列、K系列和一加机型调价,vivo、iQOO、小米REDMI相继跟进,这是近5年首次出现主流头部品牌对已发售老款产品统一上调零售价。
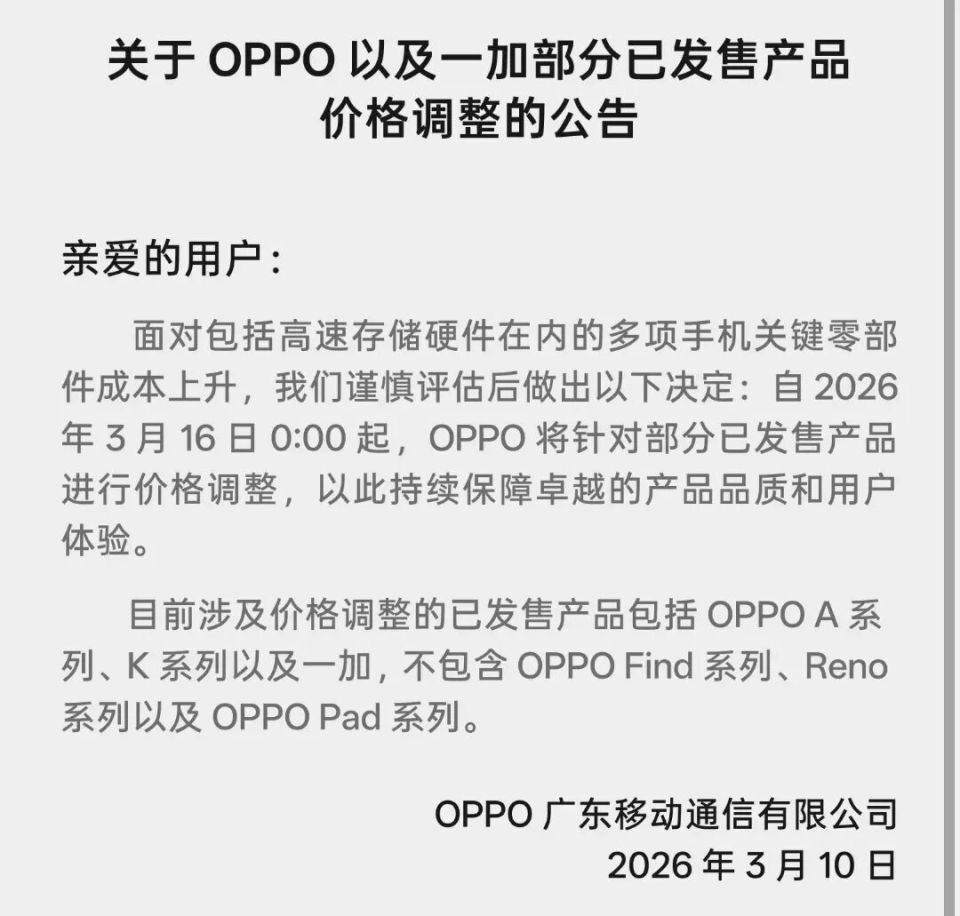
OPPO发布部分已发售产品价格调整公告
但那轮调价还没覆盖全价位段,旗舰机型的高毛利仍能消化一部分成本压力。
到了2026年9月1日,华为、小米、荣耀三家同步调价,从1899元的华为畅享90 Pro Max到9999元的Mate 80 Pro Max,全价位段无一幸免。这是行业历史上首次实现全主流品牌、全价位段、在售老款机型同步持续涨价,没有任何一次历史调价可以类比。
手机品牌线下体验店内陈列多款在售机型
历史不会重演,但结构性规律往往会
2016到2017年那一轮存储涨价周期,最终把中国手机市场洗了一次牌——供应链管理能力更强、出货规模更大的头部品牌吃掉了二线品牌的份额,Top5格局形成并延续至今。那一轮周期里,二线品牌充当了“缓冲层”,大厂可以用规模换利润。
但2026年这次不一样。缓冲层早就没了,所有主流品牌都在同一时间面对同样的成本压力,没有一个玩家能靠吃别人份额来对冲成本。手机厂商的应对策略也高度趋同:主动收缩低端产品线,把产品重心上移到3000元以上区间,用更高的绝对毛利消化成本压力。
结果是千元机市场急剧萎缩,入门价位从1000元抬升至2000元以上,行业平均售价同比上涨15%到25%。
另一个关键变量是时间窗口。盘古智库高级研究员江瀚的判断是,存储芯片的扩产周期要一年半到两年,新增产能预计要到2027年下半年之后才会实质释放。
小米集团总裁卢伟冰在8月18日的业绩电话会上表示,今年下半年内存涨价将趋缓,但涨势仍会持续,存储成本仍将处于高位。卢伟冰此前也判断,本轮存储涨价是一个长周期,预计将持续至2027年底,从2025年二季度起接近三年时间,这在历史上从未有过。
历史告诉我们,2016年那轮存储涨价最终改变了中国手机市场的竞争版图。2026年这一轮,涨价的源头不在手机行业内部配资排名,而在AI算力革命对全球半导体产能的重新分配——这个结构性的变化,不会因为手机厂商多签几份长期供货合同就消失。
赤盈配资提示:文章来自网络,不代表本站观点。
股票配资实盘论坛 解禁回归?沙特媒:C罗收到葡萄牙队征召,有望入选下一期国家队
线上股票配资炒股门户网址 麦迪:篮球其实是我接触的第三项运动 小时候最喜欢的是棒球
现货配资平台 汇量科技(01860.HK)10月13日回购464.40万港元,已连续8日回购